Domain msrm.de kaufen?
Wir ziehen mit dem Projekt
msrm.de um.
Sind Sie am Kauf der Domain
msrm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain msrm.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Voltcraft Universal Messgeräte-Koffer gross, Messtechnik, SchwarzDer Universal Messgeräte-Koffer von Voltcraft bietet eine robuste und sichere Lösung zur Aufbewahrung von hochwertigen Messgeräten. Hergestellt aus stabilem Kunststoff, schützt dieser Koffer Ihre Geräte vor Stössen und Beschädigungen. Die Schaumstoffeinlage sorgt dafür, dass die Messgeräte sicher an ihrem Platz bleiben und nicht verrutschen. Mit seinen kompakten Abmessungen ist der Koffer ideal für den Transport und die Lagerung von verschiedenen Messgeräten. Ob für den professionellen Einsatz oder für Hobbyanwendungen, dieser Koffer ist eine praktische Ergänzung für jede Messtechnik-Ausrüstung. - Robuste Konstruktion aus stabilem Kunststoff - Inklusive Schaumstoffeinlage für sicheren Halt der Geräte - Kompakte Abmessungen für einfachen Transport und Lagerung.36,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
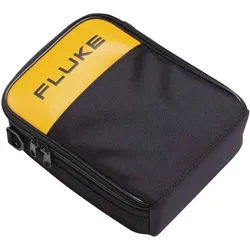
Fluke C125 Messgeräte-Tasche, Etui, Messtechnik, Schwarz, GelbTasche mit weichem Reissverschluss und abnehmbarem Frontfach. Passend für das Hauptinstrument und das Prüfzubehör des ScopeMeter-Diagnosegeräts der Serie Fluke 120 oder eines tragbaren Digitalmultimeters. Die Vordertasche kann für maximale Flexibilität abgenommen werden.82,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke C280 Messgeräte-Tasche, Etui P, Messtechnik, SchwarzRobuste Tasche aus strapazierfähigem Polyester (600D). Sie verfügt über eine abschliessbare 2-teilige Innentasche für Prüfleitungen und Zubehör sowie einen abnehmbaren Tragegurt für den Schalter.127,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft Universal Messgeräte-Koffer gross, Messtechnik, SchwarzDer Universal Messgeräte-Koffer von Voltcraft bietet eine robuste und sichere Lösung zur Aufbewahrung von hochwertigen Messgeräten. Hergestellt aus stabilem Kunststoff, schützt dieser Koffer Ihre Geräte vor Stössen und Beschädigungen. Die Schaumstoffeinlage sorgt dafür, dass die Messgeräte sicher an ihrem Platz bleiben und nicht verrutschen. Mit seinen kompakten Abmessungen ist der Koffer ideal für den Transport und die Lagerung von verschiedenen Messgeräten. Ob für den professionellen Einsatz oder für Hobbyanwendungen, dieser Koffer ist eine praktische Ergänzung für jede Messtechnik-Ausrüstung. - Robuste Konstruktion aus stabilem Kunststoff - Inklusive Schaumstoffeinlage für sicheren Halt der Geräte - Kompakte Abmessungen für einfachen Transport und Lagerung.36,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke C125 Messgeräte-Tasche, Etui, Messtechnik, Schwarz, GelbTasche mit weichem Reissverschluss und abnehmbarem Frontfach. Passend für das Hauptinstrument und das Prüfzubehör des ScopeMeter-Diagnosegeräts der Serie Fluke 120 oder eines tragbaren Digitalmultimeters. Die Vordertasche kann für maximale Flexibilität abgenommen werden.82,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Fluke C280 Messgeräte-Tasche, Etui P, Messtechnik, SchwarzRobuste Tasche aus strapazierfähigem Polyester (600D). Sie verfügt über eine abschliessbare 2-teilige Innentasche für Prüfleitungen und Zubehör sowie einen abnehmbaren Tragegurt für den Schalter.127,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke H80M Messgeräte-Tasche, Etui P, Messtechnik, Grau, GelbDie H80M Messgeräte-Tasche von Fluke ist eine robuste und praktische Lösung für die sichere Aufbewahrung und den Transport von Messgeräten. Diese Tasche ist speziell für die Fluke 80 Serie DMM konzipiert und bietet optimalen Schutz für Ihre Geräte. Sie ist aus strapazierfähigem Material gefertigt, das sowohl Langlebigkeit als auch Schutz vor äusseren Einflüssen gewährleistet. Die Tasche verfügt über einen integrierten Magnethalter, der eine bequeme Befestigung an metallischen Oberflächen ermöglicht, was die Handhabung während der Messungen erleichtert. Mit ihrem durchdachten Design ist die H80M nicht nur funktional, sondern auch benutzerfreundlich, sodass Sie Ihre Messgeräte jederzeit griffbereit haben. - Robustes Design für optimalen Schutz der Messgeräte - Integrierter Magnethalter für einfache Befestigung - Kompatibel mit Fluke 80 Serie DMM - Praktische Aufbewahrungslösung für den mobilen Einsatz.67,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beha Amprobe Amprobe FTC00001175D Messgeräte-Tasche, Etui, Messtechnik, SchwarzDie Beha Amprobe FTC00001175D Messgeräte-Tasche ist eine praktische und robuste Lösung zur Aufbewahrung und zum Transport von Messgeräten. Hergestellt aus strapazierfähigem Nylon, bietet diese Tasche optimalen Schutz für Ihre Geräte. Sie verfügt über einen zuverlässigen Reissverschluss und eine praktische Trageschlaufe, die den Transport erleichtert. Mit ihren kompakten Innenmassen ist sie ideal für die sichere Aufbewahrung von verschiedenen Messgeräten und Zubehör. Die Tasche ist so konzipiert, dass sie den Anforderungen von Fachleuten in der Messtechnik gerecht wird und eine lange Lebensdauer gewährleistet. Ob im Büro oder auf der Baustelle, diese Tasche ist ein unverzichtbares Zubehör für alle, die regelmässig mit Messgeräten arbeiten. - Hergestellt aus robustem Nylon für Langlebigkeit - Praktischer Reissverschluss und Trageschlaufe für einfachen Transport - Optimale Innenmasse für die sichere Aufbewahrung von Messgeräten.43,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.